先说结论
- 9月29日加息时,央行手里最新的月度通胀数据是7月的。 8月的通胀数据(4.0%)在加息决定的第二天(9月30日)才公布。
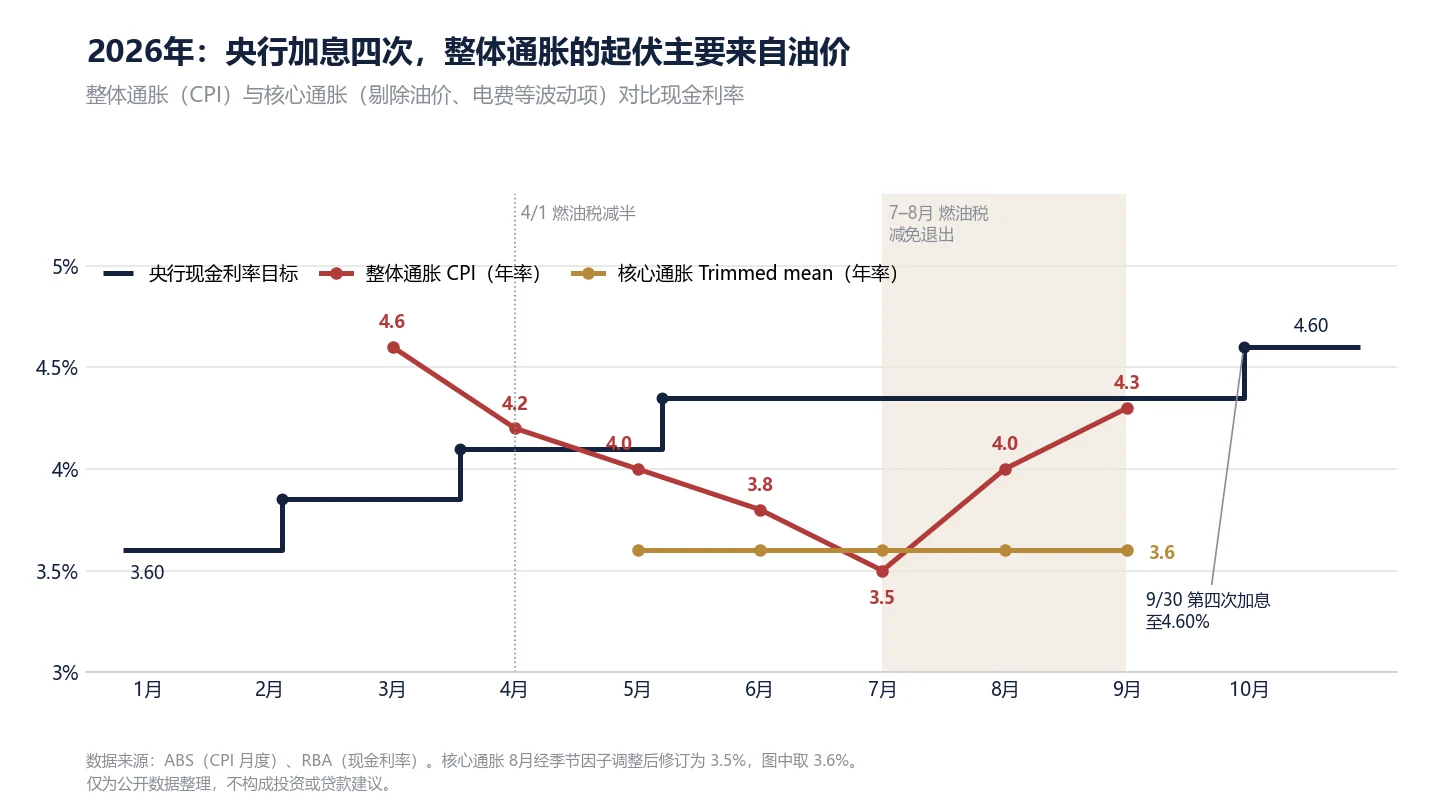
- 2026年的整体通胀起伏,主要跟着燃油价格走:4月燃油税减半,通胀下降;7月、8月减免陆续退出,通胀回升。燃油和电费不在央行的“核心通胀”里。
- 核心通胀(Trimmed mean)从5月到9月基本停在3.6%附近。 加息四次之后,它既没有明显下降,也没有明显上升。
- 央行自己也承认,政策效果要一到两年才完全显现,而且部分通胀来自货币政策影响不到的因素。 这正是“要不要继续加”值得认真讨论的地方。
说明:本文把官方公布的数据和我们的看法分开写。第四部分是观点,不是事实,也不是对利率走向的预测。
一、2026年到目前为止发生了什么
现金利率(RBA 官方):
- 2025年:连续降息,8月降到 3.60%。
- 2026年2月4日:加息至 3.85%
- 2026年3月18日:加息至 4.10%
- 2026年5月6日:加息至 4.35%
- 8月11日:按兵不动
- 2026年9月30日(9月29日决定):加息至 4.60%,为年内第四次加息
整体通胀 CPI(ABS,较去年同期): 3月 4.6% → 4月 4.2% → 5月 4.0% → 6月 3.8% → 7月 3.5% → 8月 4.0% → 9月 4.3%。
核心通胀 Trimmed mean(ABS): 5月至9月基本在 3.6%(8月经季节因子调整后修订为 3.5%)。
二、9月29日加息时,央行用了哪些数据?
央行会议纪要(会后两周公布)列出了董事会当时看到的信息:
- 7月月度CPI: 高于预期,尤其是市场服务类价格;
- 燃油: 8月汽油和柴油价格比预测高出约13%;
- 价格面广度: 涨幅超过2.5%的商品和服务占比“远高于平均”;
- 劳动力市场: 失业率8月升至4.6%;单位劳动成本增速高于通胀回到目标所需的水平,生产率偏弱;
- 经济活动: 6月季度GDP略强于预期,企业投资同比增长超过10%;居民消费低于趋势;
- 房地产: 房价下跌快于预期,按计划还款约占家庭可支配收入的10%;
- 市场定价: 市场当时已预期这次加息。
所以,“央行用的是8月的数据”并不完全准确:它用的是截至7月的CPI加上8月的就业数据等。但这个说法抓住了一个真实问题:月度CPI要在月底之后约四周才公布,央行做决定时,看到的永远是“过去”。 8月CPI(4.0%)9月30日才出,9月CPI(4.3%)10月28日才出,后者将是下一次会议(据报道为11月3日)前的最新数据。
三、通胀里,加息够得着的有多少?
ABS 公布的9月数据:
- 整体通胀 4.3%(8月为4.0%);核心通胀 3.6%。
- 住房类上涨5.2%,是最大贡献项,主要来自新房价格(涨4.7%)和电费;
- 交通类上涨8.7%,主要来自汽油价格;9月汽油环比涨9.4%(8月单月涨14.8%)。
- 汽油和电费都不计入核心通胀,这是整体和核心之间差距的主要原因。
央行自己的说法:
- 央行8月声明指出,石油供应中断“直接推高通胀”,并且燃油成本正在传导到其他商品和服务;
- 会议纪要里,董事会成员承认,通胀的部分持续性可能来自“货币政策影响不到的因素”;
- 央行教育页面写明,货币政策的最大效果“可能需要一到两年”才完全显现。
也就是说:油价是全球市场决定的,现金利率改变不了它;而按央行自己的估计,2月到5月三次加息的影响,还没有完全体现出来。
另一方面,央行的判断也有数据支撑:纪要里,工作人员认为7月CPI的超预期更可能来自国内产能压力,而不是中东冲突的成本传导;单位劳动成本偏高,价格上涨范围也很广。
四、我们的看法:哪些问题值得重新讨论
以下是我们作为贷款经纪的观察,不是央行的立场,也不是对未来利率的预测。
1. 决策依据的数据滞后,政策的效果更滞后。 数据滞后一两个月,政策效果滞后一到两年。2026年已经累计加了1个百分点,其中最近一次的效果才刚刚开始。再加上房价下跌、失业率升到4.6%、消费低于趋势,纪要里“暂缓”一方的理由,也并非没有分量。
2. 加息对燃油这类供给冲击的作用有限。 整体通胀2026年的起伏,和燃油税、油价的节奏高度吻合;核心通胀则长期在3.6%附近。如果上行主要来自油价,继续加息主要压制的是国内需求,而不是油价本身。
3. 看趋势,而不是看单月。 8月4.0%、9月4.3%是整体通胀,被燃油放大;核心通胀同期没有明显加速。只用整体数字判断,容易误判。
央行的理由我们也要说清楚: 通胀已经高于目标区间(2%至3%)相当长时间,如果通胀预期上移,再压回来的代价更高;国内产能紧张、工资成本偏高也是事实。所以“再观察一下”和“先下手为强”,两边都有道理,最终怎么走,要看接下来的数据,没有人能保证。
五、对借款人意味着什么
- 每借100万,利率每变动1个百分点,一年的利息大约变动1万元(粗略估算)。四次加息共1个百分点,对浮动利率贷款来说已经体现在月供里。
- 评估能借多少时,银行用的是“实际利率加3个百分点”的压力测试,所以利率上升会同时影响月供和借款额度。详见2026年悉尼房贷利率走势解读。
- 建筑贷款、商业贷款、SMSF贷款,不少是浮动利率或利率随市场调整,对利率变化更敏感。如果您正在这些领域做规划,建议在做预算时,把利率再高一点的情形也算进去。
- 与其押注利率方向,更实际的是:检查现有贷款的利率是否还有竞争力,现金流能否承受再高一点的利率,要不要部分固定。
想知道您的贷款方案在不同利率下的情况,欢迎预约免费咨询。
资料来源(均为公开资料): RBA 9月29日货币政策决定声明、RBA 8月11日声明、RBA 9月会议纪要、RBA 现金利率历史、RBA:货币政策的传导、ABS:2026年9月CPI、ABS:2026年8月CPI。
本文为一般性信息和个人观点,不构成个人财务、投资或贷款建议。文中数据来自上述公开资料,撰写时间为2026年10月29日,之后可能更新或修订;利率走势无法预测,请以RBA和ABS的最新公布为准。
← 返回知识库